Mengatur Keuangan Pribadi: Panduan Lengkap Anti Boncos!
Meta Description:
Bingung atur uang bulanan? Pelajari cara mengelola keuangan pribadi yang efektif, tips menabung, investasi pemula, dan bebas utang. Raih kebebasan finansial!
Pendahuluan
Halo, para pejuang finansial! Pernahkah Anda merasa gaji atau penghasilan bulanan Anda seperti numpang lewat saja? Baru gajian tanggal muda, eh belum juga pertengahan bulan, dompet sudah kempis lagi? Atau, Anda punya mimpi besar seperti membeli rumah, pendidikan anak, atau liburan keliling dunia, tapi rasanya itu semua hanya angan-angan karena uang selalu habis entah ke mana?
Tenang, Anda tidak sendiri! Masalah keuangan adalah salah satu sumber stres terbesar bagi banyak orang. Sulitnya menabung, terjerat utang konsumtif, hingga ketidakpastian masa depan finansial seringkali membuat kita pusing tujuh keliling. Tapi jangan khawatir, artikel ini hadir untuk membimbing Anda. Kita akan membahas tuntas bagaimana cara mengatur keuangan pribadi Anda agar lebih terarah, tidak lagi boncos, dan bahkan bisa mencapai tujuan finansial impian Anda. Siap untuk mengubah kebiasaan finansial Anda dari yang "serba pas-pasan" menjadi "serba terencana"? Mari kita mulai!
Mengapa Mengatur Keuangan Pribadi Itu Penting (Bukan Cuma Buat Orang Kaya!)
Banyak yang berpikir bahwa mengatur keuangan itu hanya penting kalau penghasilan sudah besar. Padahal, justru sebaliknya! Semakin dini Anda mulai mengatur keuangan, semakin kuat fondasi finansial Anda, berapa pun penghasilan Anda saat ini. Ini dia beberapa alasan kenapa mengatur keuangan pribadi adalah skill wajib:
1. Bebas dari Stres Finansial
Bayangkan bangun tidur tanpa beban pikiran tentang tagihan yang menumpuk atau uang yang tidak cukup. Dengan pengelolaan keuangan yang baik, Anda tahu persis berapa uang yang Anda miliki, berapa yang harus dibayar, dan berapa yang bisa Anda tabung atau investasikan. Ini akan memberikan ketenangan pikiran yang luar biasa.
2. Mencapai Tujuan Hidup
Punya mimpi kuliah S2, menikah, beli mobil, atau jalan-jalan ke luar negeri? Semua itu butuh dana. Dengan perencanaan keuangan yang matang, Anda bisa menetapkan tujuan finansial yang spesifik, membuat strategi untuk mencapainya, dan melihat kemajuan Anda secara bertahap. Mimpi bukan lagi sekadar mimpi, tapi target yang bisa diwujudkan!
3. Siap Menghadapi Keadaan Darurat
Hidup ini penuh ketidakpastian. Kehilangan pekerjaan, sakit parah, kecelakaan, atau kerusakan mendadak pada aset penting (kendaraan, rumah) bisa terjadi kapan saja. Jika Anda tidak punya dana darurat, situasi ini bisa menghancurkan keuangan Anda. Dengan mengelola keuangan, Anda bisa membangun bantalan finansial yang kuat untuk menghadapi badai tak terduga.
4. Membangun Kekayaan dan Warisan untuk Masa Depan
Mengatur keuangan bukan hanya tentang bertahan hidup dari gaji ke gaji, tapi juga tentang menumbuhkan kekayaan. Dengan menabung dan berinvestasi secara konsisten, uang Anda bisa bekerja untuk Anda. Ini adalah kunci untuk mencapai kebebasan finansial dan bahkan meninggalkan warisan yang baik untuk keluarga Anda.
Fondasi Utama dalam Mengatur Keuangan Pribadi
Sebelum kita melangkah lebih jauh, ada beberapa fondasi dasar yang harus Anda kuasai. Ini adalah langkah-langkah awal yang akan sangat membantu Anda dalam perjalanan mengatur keuangan pribadi.
1. Pahami Arus Kas Anda: Dari Mana Uang Datang, Ke Mana Uang Pergi
Ini adalah langkah paling fundamental. Anda harus tahu persis berapa total pemasukan Anda (gaji, bonus, penghasilan sampingan) dan ke mana saja uang Anda keluar. Banyak orang terkejut ketika mereka benar-benar mencatat pengeluaran mereka; ternyata ada banyak pengeluaran kecil yang tanpa disadari menguras dompet.
- Pemasukan: Catat semua sumber penghasilan Anda dalam sebulan.
- Pengeluaran: Bedakan antara pengeluaran tetap (cicilan, sewa, langganan) dan pengeluaran variabel (makan, transportasi, hiburan).
2. Buat Anggaran yang Realistis dan Disiplinlah Mengikutinya
Anggaran adalah peta jalan keuangan Anda. Tanpa anggaran, Anda seperti berlayar tanpa kompas. Salah satu metode anggaran yang populer dan mudah diterapkan adalah Aturan 50/30/20.
- 50% untuk Kebutuhan (Needs): Ini adalah pengeluaran wajib yang tidak bisa dihindari untuk bertahan hidup dan bekerja. Contohnya:
- Sewa/cicilan tempat tinggal
- Tagihan listrik, air, internet
- Transportasi (bensin, ongkos)
- Belanja kebutuhan pokok (makanan, sabun, dll.)
- Cicilan utang wajib (KPR, KKB)
- 30% untuk Keinginan (Wants): Ini adalah pengeluaran yang meningkatkan kualitas hidup Anda, tapi Anda bisa hidup tanpanya. Contohnya:
- Makan di restoran atau kafe
- Belanja pakaian baru
- Langganan streaming hiburan (Netflix, Spotify)
- Liburan atau rekreasi
- Hobi dan hiburan
- 20% untuk Tabungan dan Investasi (Savings & Debt Repayment): Ini adalah alokasi untuk masa depan Anda. Contohnya:
- Dana darurat
- Tabungan pensiun
- Investasi (reksadana, saham, emas)
- Pelunasan utang konsumtif (kartu kredit, pinjol)
Contoh Sederhana:
Misalnya gaji bulanan Anda Rp 5.000.000:
- Kebutuhan (50%): Rp 2.500.000
- Keinginan (30%): Rp 1.500.000
- Tabungan & Investasi (20%): Rp 1.000.000
Disiplin adalah kuncinya! Anggaran tidak akan berhasil jika Anda tidak konsisten mengikutinya.
3. Prioritaskan Pembentukan Dana Darurat
Ini adalah "bantalan" keuangan Anda. Dana darurat adalah sejumlah uang yang disimpan khusus untuk menghadapi kejadian tak terduga tanpa harus berutang. Idealnya, dana darurat adalah 3-6 kali pengeluaran bulanan Anda (untuk yang bekerja), atau bahkan 6-12 kali untuk pekerja lepas/wiraswasta yang penghasilannya tidak stabil.
- Contoh: Jika pengeluaran bulanan Anda Rp 3.000.000, maka dana darurat Anda harusnya sekitar Rp 9.000.000 – Rp 18.000.000.
- Simpan di rekening terpisah yang mudah diakses, tapi tidak bercampur dengan rekening harian agar tidak tergoda untuk dipakai. Rekening tabungan biasa atau deposito jangka pendek bisa jadi pilihan.
4. Lunasi Utang Berbunga Tinggi Secepatnya
Utang berbunga tinggi seperti kartu kredit atau pinjaman online (pinjol) adalah "parasit" yang menggerogoti keuangan Anda. Bunganya yang besar bisa membuat Anda terjebak dalam lingkaran setan utang. Prioritaskan untuk melunasi utang-utang ini sesegera mungkin. Anda bisa menggunakan metode "bola salju" (melunasi utang terkecil dulu) atau "longsoran" (melunasi utang dengan bunga tertinggi dulu).
Strategi Jangka Menengah & Panjang untuk Keuangan yang Kuat
Setelah fondasi kuat, saatnya memikirkan masa depan. Ini tentang bagaimana Anda bisa membuat uang Anda berkembang dan bekerja untuk Anda.
1. Menabung Itu Wajib, Bukan Pilihan
Menabung bukan sisa uang setelah semua pengeluaran. Jadikan menabung sebagai pengeluaran pertama setelah gaji masuk (Pay Yourself First).
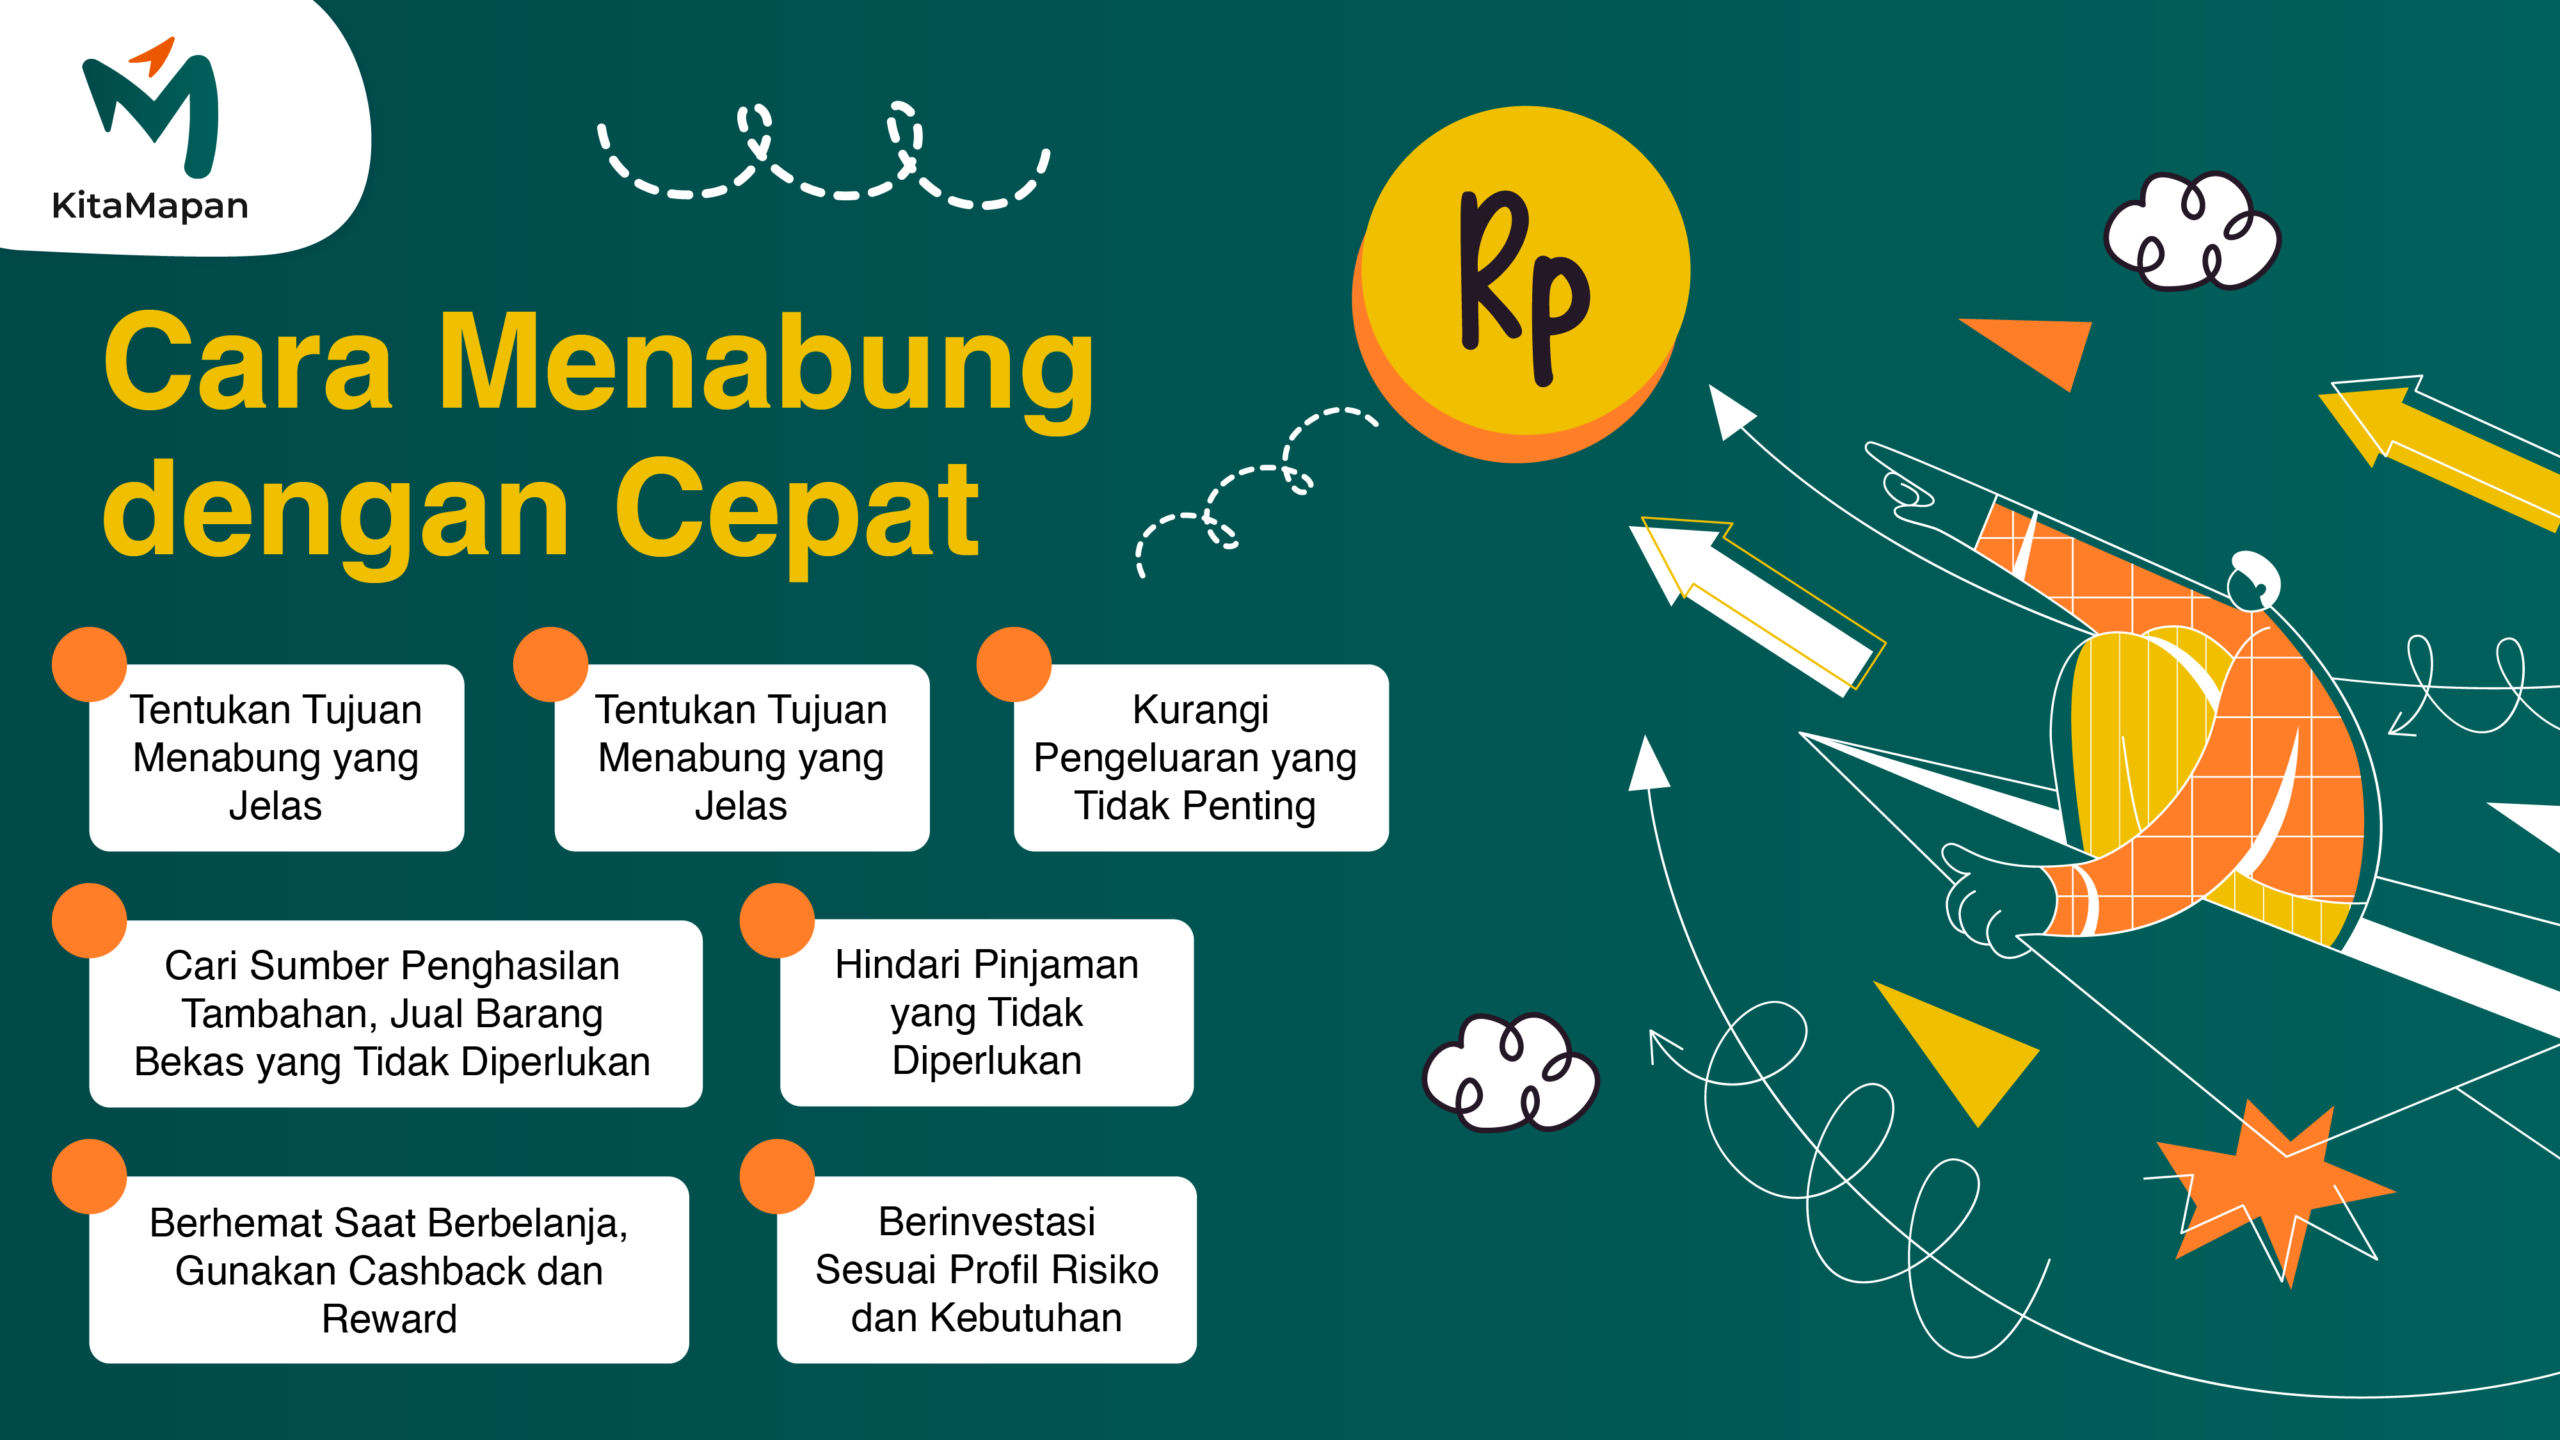
- Otomatiskan Tabungan: Atur transfer otomatis dari rekening gaji ke rekening tabungan atau investasi Anda segera setelah gaji masuk. Dengan begitu, Anda tidak punya kesempatan untuk menghabiskannya.
- Tetapkan Tujuan Spesifik: Menabung akan lebih mudah jika Anda punya tujuan yang jelas (misalnya, "menabung Rp 10 juta untuk DP rumah tahun depan").
- Manfaatkan Uang Kaget: Bonus, THR, atau hadiah uang? Jangan langsung dihabiskan! Alokasikan sebagian besar untuk tabungan atau investasi.
2. Mulai Berinvestasi Sejak Dini (Bahkan dengan Modal Kecil!)
Investasi adalah kunci untuk mengalahkan inflasi dan menumbuhkan kekayaan Anda dalam jangka panjang. Jangan takut dengan investasi; saat ini sudah banyak pilihan yang ramah pemula dan bisa dimulai dengan modal kecil.
- Reksadana: Pilihan bagus untuk pemula karena dikelola oleh manajer investasi profesional. Anda bisa memulai dengan Rp 100.000 saja. Ada reksadana pasar uang (risiko rendah), pendapatan tetap, campuran, dan saham (risiko lebih tinggi, potensi keuntungan lebih besar).
- Emas: Aset yang nilainya cenderung stabil dan merupakan lindung nilai terhadap inflasi. Anda bisa membeli emas fisik atau emas digital melalui aplikasi.
- Saham: Memiliki potensi keuntungan yang tinggi, tapi juga risiko yang lebih tinggi. Cocok untuk Anda yang siap belajar dan memiliki horizon investasi jangka panjang. Mulailah dengan saham perusahaan-perusahaan besar yang fundamentalnya kuat.
- P2P Lending: Mendanai pinjaman kepada individu atau UMKM. Potensi keuntungan menarik, namun risiko juga perlu diperhatikan.
Studi Kasus Sederhana:
Bayangkan Budi, 25 tahun, mulai menyisihkan Rp 200.000 per bulan untuk investasi di reksadana saham. Dengan asumsi rata-rata pertumbuhan 10% per tahun, dalam 10 tahun uangnya bisa tumbuh menjadi sekitar Rp 41 juta. Jika dia menunda 5 tahun lagi, hasil akhirnya bisa jauh lebih kecil. Inilah kekuatan "compounding" atau bunga berbunga!
3. Tingkatkan Literasi Keuangan Anda
Dunia keuangan terus berkembang. Jangan malas belajar! Baca buku, ikuti seminar online, dengarkan podcast, atau ikuti akun media sosial yang membahas keuangan. Semakin Anda paham, semakin baik keputusan finansial yang bisa Anda buat.
4. Diversifikasi Sumber Pendapatan
Jangan hanya bergantung pada satu sumber penghasilan. Cari cara untuk menambah penghasilan sampingan, seperti freelance, berjualan online, atau mengoptimalkan hobi Anda. Penghasilan tambahan ini bisa sangat membantu mempercepat pencapaian tujuan finansial Anda atau memperkuat dana darurat.
Tips Praktis Mengatur Keuangan Pribadi yang Bisa Langsung Diterapkan
Oke, setelah memahami fondasi dan strategi, mari kita bahas tips-tips konkret yang bisa Anda praktikkan segera:
1. Catat Setiap Pengeluaran, Sekecil Apapun
Mulai dari secangkir kopi, ongkos ojek, hingga belanja bulanan. Ini akan membantu Anda melihat "kebocoran" uang dan mengidentifikasi area mana yang bisa dihemat. Anda bisa menggunakan buku catatan, spreadsheet Excel, atau aplikasi keuangan.
2. Manfaatkan Aplikasi Keuangan
Di era digital ini, ada banyak aplikasi keuangan yang bisa membantu Anda mencatat pengeluaran, membuat anggaran, dan melacak investasi. Beberapa aplikasi populer di Indonesia antara lain Wallet by BudgetBakers, Catatan Keuangan Harian, atau aplikasi bawaan dari bank Anda.
3. Pisahkan Rekening
Punya satu rekening untuk semua kebutuhan itu seperti menaruh semua telur dalam satu keranjang. Idealnya, Anda punya minimal tiga rekening:
- Rekening Utama (Pemasukan/Pengeluaran Harian): Untuk gaji masuk dan pengeluaran sehari-hari.
- Rekening Tabungan/Dana Darurat: Khusus untuk menyimpan dana darurat dan tabungan jangka pendek.
- Rekening Investasi: Untuk dana yang akan diinvestasikan.
Dengan memisahkan rekening, Anda bisa melihat tujuan setiap dana dengan lebih jelas dan terhindar dari pemakaian yang tidak semestinya.
4. Hindari Gaya Hidup Konsumtif
Media sosial seringkali membuat kita merasa "harus" memiliki barang-barang terbaru atau gaya hidup tertentu. Ingatlah, fokuslah pada nilai dan kebutuhan Anda, bukan tren sesaat. Pertimbangkan kembali sebelum membeli barang yang sebenarnya tidak Anda butuhkan. Tanyakan pada diri sendiri: "Apakah ini kebutuhan atau keinginan?" dan "Apakah ini sejalan dengan tujuan finansial saya?".
5. Review Anggaran Secara Berkala
Anggaran bukanlah dokumen statis. Kehidupan berubah, penghasilan bisa naik atau turun, dan prioritas bisa bergeser. Luangkan waktu setiap bulan atau setiap kuartal untuk meninjau anggaran Anda. Apakah masih relevan? Apakah ada yang perlu disesuaikan? Fleksibilitas adalah kunci.
6. Reward Diri Sendiri (Secara Bijak)
Mengatur keuangan itu marathon, bukan sprint. Jangan terlalu kaku! Sesekali, berikan penghargaan kecil untuk diri sendiri setelah mencapai target keuangan tertentu. Misalnya, setelah melunasi satu jenis utang, boleh kok jajan kopi kesukaan atau membeli satu barang keinginan yang sudah lama diincar (tapi tetap dalam batasan anggaran "keinginan" ya!). Ini akan menjaga motivasi Anda tetap tinggi.
FAQ: Pertanyaan Umum Seputar Mengatur Keuangan Pribadi
1. Apa itu literasi keuangan?
Literasi keuangan adalah kemampuan seseorang untuk memahami dan mengelola sumber daya keuangannya secara efektif. Ini mencakup pengetahuan tentang berbagai produk keuangan, cara membuat anggaran, menabung, berinvestasi, dan mengelola utang. Semakin tinggi literasi keuangan, semakin baik keputusan finansial yang bisa Anda buat.
2. Berapa idealnya dana darurat yang harus saya miliki?
Idealnya, dana darurat adalah 3-6 kali pengeluaran bulanan Anda jika Anda memiliki pekerjaan tetap dan stabil. Jika Anda wiraswasta, pekerja lepas, atau memiliki tanggungan banyak, disarankan untuk memiliki 6-12 kali pengeluaran bulanan.
3. Kapan sebaiknya saya mulai berinvestasi?
Semakin cepat, semakin baik! Anda bisa mulai berinvestasi bahkan dengan modal kecil (mulai dari Rp 100.000 untuk reksadana). Kekuatan bunga berbunga (compounding) akan bekerja lebih optimal jika Anda memulai lebih awal dan konsisten.
4. Apakah semua utang itu buruk?
Tidak semua utang buruk. Ada utang produktif (utang baik) dan utang konsumtif (utang buruk). Utang produktif adalah utang yang digunakan untuk aset yang nilainya bisa bertambah atau menghasilkan pendapatan, seperti KPR, KKB untuk usaha, atau pinjaman modal usaha. Utang konsumtif adalah utang untuk membeli barang yang nilainya menurun atau tidak menghasilkan pendapatan, seperti utang kartu kredit untuk gaya hidup, atau pinjaman online untuk belanja. Prioritaskan pelunasan utang konsumtif.
5. Bagaimana jika gaji saya pas-pasan, apakah masih bisa mengatur keuangan?
Tentu saja bisa! Justru karena gaji pas-pasan, Anda harus lebih ketat dalam mengatur keuangan. Fokus pada pengelolaan pengeluaran kebutuhan (50% dari gaji) dan berusaha menyisihkan sedikit mungkin untuk tabungan/investasi (meskipun hanya 5-10% dari gaji). Setiap rupiah yang Anda sisihkan akan berarti di masa depan. Anda juga bisa mencari cara untuk menambah penghasilan sampingan.
Kesimpulan
Mengatur keuangan pribadi bukanlah ilmu roket, tapi memang membutuhkan komitmen, disiplin, dan kesabaran. Ini adalah sebuah perjalanan, bukan tujuan instan. Mungkin akan ada tantangan dan godaan di sepanjang jalan, tapi dengan fondasi yang kuat, strategi yang tepat, dan tips praktis yang sudah kita bahas, Anda pasti bisa mengatasi semuanya.
Ingat, setiap langkah kecil yang Anda ambil hari ini akan berdampak besar pada masa depan finansial Anda. Jangan menunda lagi! Mulailah dengan langkah pertama: catat pengeluaran Anda, buat anggaran, dan sisihkan dana darurat.
Jadi, apa langkah pertama yang akan Anda ambil hari ini untuk mengelola keuangan pribadi Anda? Bagikan pengalaman atau pertanyaan Anda di kolom komentar di bawah ini. Mari kita belajar dan bertumbuh bersama!