Strategi Jitu Mengelola Keuangan Pribadi Efektif
Meta Description: Bingung atur uang? Pelajari cara mengelola keuangan pribadi yang efektif dan santai. Temukan tips budgeting, dana darurat, investasi, dan lunasi utang untuk hidup bebas finansial!
Halo, teman-teman pembaca!
Pernahkah Anda merasa gaji selalu "numpang lewat" saja di rekening? Atau mungkin, setiap akhir bulan Anda bertanya-tanya, "Uangku ke mana, ya?" Jika jawaban Anda adalah ya, tenang saja, Anda tidak sendirian. Banyak dari kita, bahkan yang berpenghasilan cukup besar sekalipun, seringkali merasa kesulitan dalam mengelola keuangan pribadi mereka. Stres karena tagihan menumpuk, mimpi yang tertunda karena keterbatasan dana, atau kekhawatiran akan masa depan finansial adalah masalah umum yang menghantui banyak orang.
Mengelola keuangan pribadi bukan hanya tentang punya banyak uang, lho. Ini lebih tentang bagaimana Anda merencanakan, mengatur, dan menggunakan uang yang Anda miliki untuk mencapai tujuan hidup Anda, baik jangka pendek maupun jangka panjang. Bayangkan betapa leganya hidup tanpa beban utang, dengan dana darurat yang siap sedia, dan tabungan untuk masa pensiun yang aman. Indah, bukan?
Nah, artikel ini hadir untuk membimbing Anda. Kita akan menyelami dunia pengelolaan keuangan pribadi dengan cara yang santai, informatif, dan mudah dipahami. Siapkan secangkir kopi atau teh Anda, mari kita mulai perjalanan menuju kebebasan finansial!
Mengapa Mengelola Keuangan Pribadi Itu Penting Banget?
Mungkin Anda berpikir, "Ah, urusan uang nanti saja kalau sudah banyak." Eits, pemikiran seperti itu justru seringkali menjadi jebakan. Memulai kebiasaan baik sejak dini adalah kunci. Berikut adalah beberapa alasan mengapa mengelola keuangan pribadi itu krusial:
1. Ketenangan Pikiran dan Mengurangi Stres
Percaya deh, salah satu sumber stres terbesar dalam hidup adalah masalah finansial. Ketika Anda tahu persis berapa pemasukan, pengeluaran, dan tabungan Anda, rasa cemas akan berkurang drastis. Anda tidak perlu lagi khawatir mendadak sakit atau ada kebutuhan mendesak, karena Anda sudah punya "bantalan" finansial. Ketenangan pikiran ini tak ternilai harganya.
2. Mencapai Tujuan Hidup Anda
Punya impian liburan ke luar negeri? Ingin membeli rumah atau kendaraan impian? Atau mungkin berencana melanjutkan pendidikan ke jenjang yang lebih tinggi? Semua tujuan ini membutuhkan dana. Dengan pengelolaan keuangan yang baik, Anda bisa merencanakan dan mengalokasikan dana secara strategis untuk mewujudkan impian-impian tersebut, bukan hanya sekadar bermimpi.
3. Siap Menghadapi Kejutan Tak Terduga
Hidup itu penuh kejutan, ada yang menyenangkan, ada juga yang kurang. Kehilangan pekerjaan, sakit parah, atau kerusakan besar pada rumah/kendaraan bisa terjadi kapan saja. Jika Anda tidak memiliki dana darurat, situasi ini bisa menjadi bencana finansial. Mengelola keuangan berarti membangun "jaring pengaman" agar Anda tetap stabil saat badai datang.
4. Membangun Masa Depan Finansial yang Aman
Apakah Anda ingin bekerja seumur hidup? Tentu tidak, kan? Merencanakan pensiun sejak dini adalah bagian dari pengelolaan keuangan yang bijak. Dengan berinvestasi dan menabung secara konsisten, Anda bisa menikmati hari tua dengan nyaman tanpa bergantung pada orang lain.
Pilar-Pilar Utama Mengelola Keuangan Pribadi yang Efektif
Sekarang kita akan masuk ke inti pembahasan. Ada beberapa pilar utama yang harus Anda kuasai untuk bisa mengelola keuangan pribadi dengan efektif. Anggap saja ini sebagai fondasi rumah finansial Anda.
1. Pahami Arus Kas Anda: Pendapatan vs. Pengeluaran
Langkah pertama dan paling fundamental adalah mengetahui dari mana uang Anda datang (pendapatan) dan ke mana uang itu pergi (pengeluaran). Banyak orang melewatkan langkah ini dan akhirnya bingung sendiri.
- Pendapatan: Catat semua sumber pemasukan Anda, baik gaji pokok, bonus, pendapatan sampingan, atau keuntungan investasi.
- Pengeluaran: Ini yang paling penting. Catat setiap rupiah yang keluar, sekecil apapun itu. Mulai dari kopi pagi, transportasi, makan siang, tagihan bulanan, hiburan, hingga belanja kebutuhan pokok.
Tips Praktis:
- Gunakan aplikasi pencatat keuangan di smartphone (seperti Mint, YNAB, atau bahkan Excel/Google Sheets sederhana).
- Pisahkan pengeluaran ke dalam kategori (makanan, transportasi, hiburan, tagihan, dll.) untuk melihat pola.
- Lakukan ini setidaknya selama satu bulan penuh untuk mendapatkan gambaran yang akurat. Anda mungkin akan terkejut melihat berapa banyak uang yang "bocor" untuk hal-hal yang tidak disadari.
2. Buat Anggaran yang Realistis dan Disiplin
Setelah memahami arus kas, saatnya membuat anggaran! Anggaran adalah peta jalan keuangan Anda. Ini bukan berarti Anda tidak boleh bersenang-senang, melainkan tentang memberi "tugas" pada setiap rupiah Anda.
Ada beberapa metode budgeting yang populer:
-
Metode 50/30/20:
- 50% untuk Kebutuhan (Needs): Ini adalah pengeluaran wajib seperti sewa/cicilan rumah, tagihan listrik, air, internet, transportasi, dan bahan makanan.
- 30% untuk Keinginan (Wants): Ini adalah pengeluaran yang meningkatkan kualitas hidup tapi tidak mutlak diperlukan, seperti makan di restoran, langganan streaming, liburan, belanja baju, atau hobi.
- 20% untuk Tabungan & Pelunasan Utang (Savings & Debt Repayment): Ini termasuk dana darurat, tabungan untuk tujuan tertentu, investasi, dan pembayaran utang (selain cicilan rumah/kendaraan yang masuk "kebutuhan").
-
Zero-Based Budgeting: Setiap rupiah dari pendapatan Anda harus dialokasikan ke suatu kategori (pengeluaran, tabungan, utang) hingga totalnya menjadi nol. Ini memaksa Anda untuk sangat sadar akan setiap pengeluaran.
Tips Praktis:
- Mulailah dengan anggaran yang sederhana dan sesuaikan seiring waktu. Jangan terlalu ketat di awal karena bisa membuat Anda cepat menyerah.
- Libatkan seluruh anggota keluarga jika Anda punya tanggungan.
- Review anggaran Anda secara berkala (mingguan atau bulanan) untuk melihat apakah ada yang perlu disesuaikan.
- Gunakan amplop fisik atau sub-rekening bank untuk memisahkan dana per kategori jika membantu Anda lebih disiplin.
3. Prioritaskan Dana Darurat: Jaring Pengaman Anda
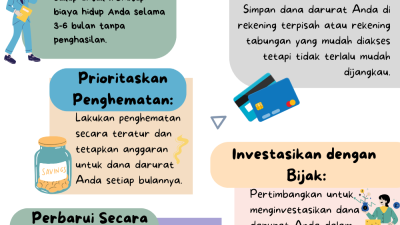
Ini adalah salah satu pilar terpenting. Dana darurat adalah sejumlah uang tunai yang disimpan terpisah dan hanya digunakan untuk keperluan mendesak yang tidak terduga, seperti kehilangan pekerjaan, kecelakaan, atau perbaikan mendadak.
- Berapa Banyak? Umumnya disarankan untuk memiliki dana darurat setidaknya 3-6 bulan dari pengeluaran bulanan Anda. Bagi yang punya tanggungan atau pekerjaan dengan risiko tinggi, bisa sampai 9-12 bulan.
- Di Mana Menyimpan? Simpan di tempat yang mudah diakses namun tidak mudah tergoda untuk diambil, seperti rekening tabungan terpisah yang tidak terhubung dengan kartu debit utama Anda, atau deposito jangka pendek. Hindari menyimpannya di instrumen investasi yang berisiko tinggi.
Contoh Nyata: Bayangkan Anda tiba-tiba kehilangan pekerjaan. Jika Anda punya dana darurat 6 bulan, Anda punya waktu untuk mencari pekerjaan baru tanpa panik memikirkan tagihan bulan depan. Tanpa dana darurat, Anda mungkin terpaksa berutang atau menjual aset berharga dengan harga murah.
4. Lunasi Utang Berbunga Tinggi
Utang adalah beban. Utang berbunga tinggi adalah beban yang sangat berat dan bisa menghambat kemajuan finansial Anda secara signifikan. Contoh utang berbunga tinggi adalah kartu kredit, pinjaman online, atau pinjaman pribadi tanpa jaminan.
- Prioritaskan: Setelah dana darurat terkumpul minimal 1 bulan pengeluaran (sebagai "mini-emergency fund"), fokus utama Anda harus melunasi utang berbunga tinggi.
- Strategi Pelunasan:
- Debt Snowball: Lunasi utang terkecil terlebih dahulu untuk membangun momentum dan motivasi. Setelah utang terkecil lunas, alihkan pembayaran tersebut ke utang selanjutnya yang terkecil.
- Debt Avalanche: Lunasi utang dengan bunga tertinggi terlebih dahulu. Secara matematis, ini akan menghemat uang paling banyak dalam jangka panjang.
Pilih metode yang paling sesuai dengan kepribadian Anda. Yang terpenting adalah konsisten.
5. Mulai Berinvestasi Sejak Dini
Setelah utang berbunga tinggi terkendali dan dana darurat sudah cukup, saatnya membiarkan uang Anda bekerja untuk Anda! Investasi adalah cara untuk mengembangkan kekayaan Anda dari waktu ke waktu, berkat kekuatan bunga majemuk (compound interest).
- Prinsip Bunga Majemuk: Uang yang Anda investasikan akan menghasilkan keuntungan, dan keuntungan tersebut juga akan menghasilkan keuntungan di kemudian hari. Semakin cepat Anda memulai, semakin besar potensi pertumbuhan uang Anda.
- Jenis Investasi Awal yang Ramah Pemula:
- Reksadana: Dikelola oleh manajer investasi profesional, cocok untuk pemula yang ingin diversifikasi tanpa pusing memilih saham.
- Obligasi/Surat Utang Negara (SUN): Relatif lebih stabil dan memberikan pendapatan tetap.
- Emas: Aset yang sering dijadikan lindung nilai terhadap inflasi.
- Saham: Potensi keuntungan tinggi, namun juga risiko tinggi. Pelajari dulu sebelum terjun.
Tips Praktis:
- Edukasi Diri: Jangan berinvestasi pada sesuatu yang tidak Anda pahami. Baca buku, ikuti seminar, atau tonton video edukasi.
- Mulai Kecil: Anda tidak perlu uang jutaan untuk memulai. Banyak platform investasi memungkinkan Anda memulai dengan ratusan ribu rupiah.
- Diversifikasi: Jangan menaruh semua telur dalam satu keranjang. Sebarkan investasi Anda ke berbagai aset.
- Konsisten: Lakukan investasi secara rutin, bahkan dengan jumlah kecil.
6. Lindungi Aset Anda dengan Asuransi
Asuransi adalah jaring pengaman terakhir. Ini adalah cara untuk melindungi diri Anda dan keluarga dari risiko finansial besar akibat kejadian tak terduga.
- Asuransi Kesehatan: Sangat penting di era biaya medis yang semakin mahal.
- Asuransi Jiwa: Melindungi keluarga Anda secara finansial jika Anda meninggal dunia (terutama jika Anda adalah pencari nafkah utama).
- Asuransi Properti/Kendaraan: Melindungi aset berharga Anda dari kerusakan atau kehilangan.
Pilih asuransi sesuai kebutuhan dan kemampuan finansial Anda. Jangan berlebihan, tapi jangan juga mengabaikannya.
7. Rencanakan Pensiun Anda
Masa pensiun mungkin terasa jauh, tapi waktu berjalan sangat cepat. Semakin awal Anda merencanakan dan menabung untuk pensiun, semakin mudah Anda mencapai tujuan tersebut.
- Manfaatkan program pensiun dari perusahaan (jika ada).
- Pertimbangkan untuk membuka rekening pensiun pribadi atau berinvestasi secara khusus untuk tujuan pensiun.
Studi Kasus Sederhana: Transformasi Keuangan Arya
Mari kita lihat contoh nyata bagaimana prinsip-prinsip ini bisa diterapkan.
Arya, 28 tahun, seorang karyawan swasta dengan gaji Rp 8 juta per bulan.
-
Situasi Awal: Arya sering merasa "bokek" di pertengahan bulan. Gaji habis untuk cicilan motor (Rp 1,5 juta), sewa kos (Rp 1 juta), nongkrong bersama teman (Rp 2 juta), belanja online impulsif (Rp 1 juta), makan di luar (Rp 1,5 juta), dan sisanya entah ke mana. Ia tidak punya tabungan, apalagi dana darurat. Utang kartu kreditnya mencapai Rp 5 juta dengan bunga tinggi.
-
Langkah-langkah Transformasi:
- Pencatatan Arus Kas: Arya mulai mencatat semua pengeluarannya selama sebulan penuh. Ia terkejut melihat berapa banyak uangnya habis untuk nongkrong dan belanja online yang sebenarnya tidak ia butuhkan.
- Membuat Anggaran (Metode 50/30/20):
- Kebutuhan (Rp 4 juta): Cicilan motor, kos, transportasi, makan sehari-hari (ia mulai masak sendiri), tagihan.
- Keinginan (Rp 2,4 juta): Alokasi untuk hiburan, makan di luar sesekali, dan belanja online yang lebih terencana.
- Tabungan & Utang (Rp 1,6 juta): Ini prioritasnya.
- Prioritas Utang & Dana Darurat: Dengan sisa uang Rp 1,6 juta, Arya memutuskan untuk fokus melunasi utang kartu kreditnya terlebih dahulu. Ia membayar minimum payment dan menambahkan Rp 1 juta dari alokasi tabungan/utangnya. Dalam 5 bulan, utang kartu kredit lunas! Setelah itu, ia mengalihkan Rp 1,6 juta tersebut untuk membangun dana darurat.
- Membangun Dana Darurat: Dalam 6 bulan berikutnya, Arya berhasil mengumpulkan Rp 9,6 juta, yang cukup untuk 2 bulan pengeluaran daruratnya. Ia terus menabung hingga mencapai target 6 bulan pengeluaran.
- Mulai Berinvestasi: Setelah dana darurat aman, Arya mulai mengalokasikan Rp 1 juta per bulan untuk investasi reksadana saham, dan sisanya untuk tabungan tujuan jangka pendek (misalnya liburan).
- Edukasi Diri: Arya aktif membaca buku dan artikel tentang investasi, serta mengikuti webinar keuangan.
-
Situasi Setelah Transformasi (1,5 tahun kemudian): Arya sudah bebas utang kartu kredit, punya dana darurat yang cukup, dan portofolio investasi yang mulai tumbuh. Ia masih bisa bersenang-senang, tetapi dengan cara yang lebih terencana. Ketenangan pikirannya meningkat drastis, dan ia mulai merencanakan pembelian rumah dalam 5 tahun ke depan.
Tips Praktis Tambahan untuk Memulai dan Bertahan
Perjalanan mengelola keuangan itu maraton, bukan sprint. Butuh konsistensi dan kesabaran. Berikut beberapa tips tambahan:
- Otomatisasi Tabungan dan Investasi: Atur transfer otomatis dari rekening gaji Anda ke rekening tabungan darurat dan investasi setiap kali gaji masuk. Ini memastikan Anda "membayar diri sendiri" terlebih dahulu.
- Evaluasi Berkala: Jangan anggap anggaran Anda sebagai aturan mati. Tinjau setiap bulan atau triwulan. Apakah ada perubahan pendapatan atau pengeluaran? Sesuaikan anggaran Anda agar tetap relevan.
- Cari Komunitas atau Mentor: Bergabung dengan komunitas finansial atau mencari teman/mentor yang lebih berpengalaman bisa memberikan dukungan dan inspirasi.
- Edukasi Diri Terus-Menerus: Dunia keuangan terus berkembang. Teruslah belajar tentang strategi investasi baru, cara menghemat, atau tips mengelola utang.
- Hindari Gaya Hidup Konsumtif: Jangan terjebak dalam "FOMO" (Fear of Missing Out) dan membeli barang hanya karena teman-teman Anda memilikinya. Fokus pada apa yang benar-benar Anda butuhkan dan inginkan.
- Berikan "Reward" untuk Diri Sendiri: Setelah mencapai target finansial tertentu (misalnya, melunasi utang, mencapai target dana darurat), berikan sedikit reward untuk diri sendiri. Ini akan menjaga motivasi Anda tetap tinggi, asalkan reward tersebut tidak merusak progres Anda!
- Manfaatkan Teknologi: Ada banyak aplikasi keuangan yang bisa membantu Anda mencatat, menganalisis, dan merencanakan keuangan. Temukan yang paling cocok untuk Anda.
FAQ: Pertanyaan Umum Seputar Mengelola Keuangan Pribadi
Q1: Kapan waktu terbaik untuk mulai mengelola keuangan pribadi?
A: Waktu terbaik adalah sekarang juga! Semakin cepat Anda memulai, semakin besar manfaat yang akan Anda rasakan, terutama karena kekuatan bunga majemuk dalam investasi. Tidak ada kata terlambat, tapi lebih cepat lebih baik.
Q2: Berapa idealnya jumlah dana darurat yang harus saya miliki?
A: Idealnya adalah 3-6 bulan dari total pengeluaran bulanan Anda. Bagi yang memiliki tanggungan atau pekerjaan yang kurang stabil, disarankan untuk memiliki 9-12 bulan pengeluaran.
Q3: Apakah saya harus berinvestasi jika gaji saya tidak terlalu besar?
A: Ya, sangat disarankan! Investasi tidak hanya untuk orang kaya. Anda bisa memulai dengan jumlah kecil, bahkan ratusan ribu rupiah. Yang terpenting adalah konsistensi dan memulai sejak dini.
Q4: Bagaimana jika saya sudah terlanjur banyak utang? Dari mana saya harus memulai?
A: Mulailah dengan membuat daftar semua utang Anda, termasuk jumlah pokok, bunga, dan tanggal jatuh tempo. Kemudian, fokus pada utang berbunga paling tinggi (metode Debt Avalanche) atau utang dengan jumlah terkecil (metode Debt Snowball) sambil tetap membayar minimum payment untuk utang lainnya. Jangan lupa untuk mulai membangun "mini-emergency fund" sekitar 1 bulan pengeluaran agar Anda tidak perlu berutang lagi untuk kebutuhan mendesak.
Q5: Apakah ada aplikasi gratis yang bagus untuk membantu mengelola keuangan?
A: Tentu! Beberapa aplikasi populer dan gratis yang bisa Anda coba antara lain: Wallet by BudgetBakers, Spendee, Mint (terutama di luar Indonesia), atau bahkan menggunakan fitur spreadsheet di Google Sheets/Excel untuk membuat sistem Anda sendiri.
Kesimpulan: Kendali Ada di Tangan Anda!
Mengelola keuangan pribadi memang terdengar menakutkan bagi sebagian orang, tapi sebenarnya ini adalah keterampilan hidup yang sangat memberdayakan. Dengan memahami arus kas, membuat anggaran, membangun dana darurat, melunasi utang, berinvestasi, dan melindungi aset Anda, Anda sedang membangun fondasi yang kuat untuk masa depan finansial yang lebih cerah.
Ingat, ini adalah perjalanan, bukan tujuan akhir. Akan ada tantangan, tapi setiap langkah kecil yang Anda ambil akan membawa Anda lebih dekat pada kebebasan finansial dan ketenangan pikiran. Anda punya kendali penuh atas uang Anda, dan sekaranglah saatnya untuk mengambil alih kendali itu.
Yuk, Mulai Sekarang!
Apa langkah pertama yang akan Anda ambil setelah membaca artikel ini? Apakah itu mencatat pengeluaran Anda, membuat anggaran, atau mulai menyisihkan dana darurat? Bagikan pengalaman atau pertanyaan Anda di kolom komentar di bawah ini. Mari kita saling mendukung dalam perjalanan menuju keuangan yang lebih baik!